
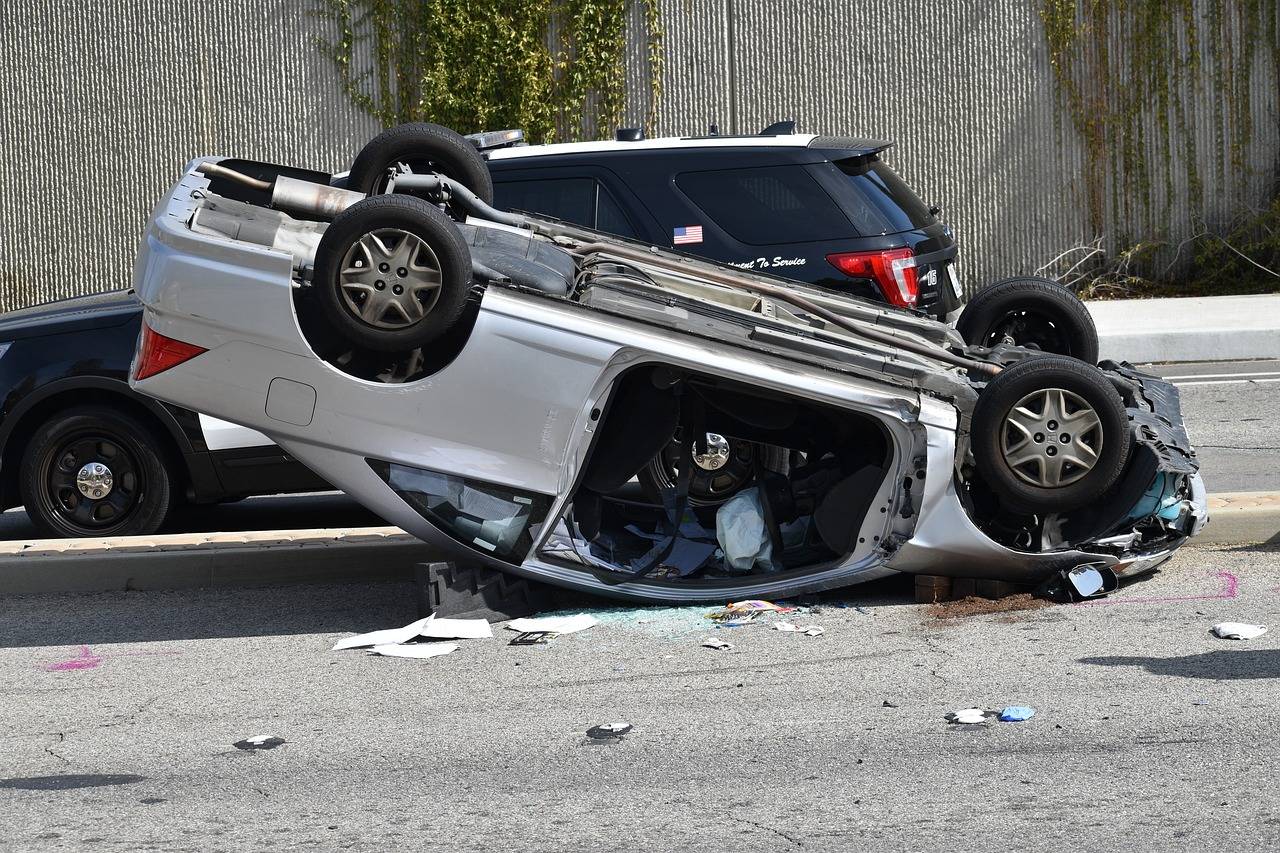
Jakie szkody obejmuje OC i kiedy możesz liczyć na odszkodowanie?

OC obejmuje szkody wyrządzone osobom trzecim przez posiadacza lub kierującego pojazdem i zapewnia odszkodowanie za szkody na osobie oraz szkody majątkowe związane z ruchem pojazdu. Na wypłatę możesz liczyć wtedy, gdy doszło do zdarzenia, można ustalić odpowiedzialność sprawcy, istnieje związek przyczynowy oraz masz właściwą dokumentację roszczenia. Odszkodowanie wypłaca ubezpieczyciel sprawcy, a nie poszkodowany.
Co obejmuje OC posiadaczy pojazdów mechanicznych?
Zakres obejmuje szkody na osobie, w tym obrażenia, koszty leczenia, rehabilitacji, opieki i dojazdów. Ochrona dotyczy także szkód majątkowych, takich jak uszkodzenie pojazdów, elementów infrastruktury, budynków czy przewożonego mienia. Poszkodowany może żądać zwrotu utraconych dochodów oraz innych uzasadnionych kosztów pozostających w związku ze zdarzeniem.
OC nie służy do naprawy pojazdu sprawcy. Własne uszkodzenia sprawca naprawia z autocasco, jeśli posiada taką polisę. Odpowiedzialność ubezpieczyciela jest pochodną odpowiedzialności cywilnej sprawcy i zakresu obowiązkowego ubezpieczenia.
Czym różni się szkoda osobowa od szkody majątkowej?
Szkoda osobowa to naruszenie zdrowia lub życia. Świadczenia obejmują koszty leczenia, rehabilitacji, opieki, zadośćuczynienie za krzywdę, a w razie trwałych następstw także rentę i przyszłe koszty związane z ograniczeniem samodzielności lub zdolności do pracy.
Szkoda majątkowa dotyczy zniszczenia, uszkodzenia albo utraty mienia. Odszkodowanie pokrywa koszty naprawy lub wartość utraconej rzeczy, a także uzasadnione koszty holowania, parkowania, transportu i najmu pojazdu zastępczego, jeśli pozostają w związku przyczynowym ze zdarzeniem.
Kiedy możesz liczyć na odszkodowanie?
Warunki są cztery i muszą wystąpić łącznie. Po pierwsze, doszło do zdarzenia powodującego szkodę. Po drugie, można przypisać odpowiedzialność sprawcy. Po trzecie, istnieje związek przyczynowy między zdarzeniem a szkodą. Po czwarte, szkoda została właściwie udokumentowana. Poszkodowany może zgłosić roszczenie bezpośrednio do zakładu ubezpieczeń sprawcy.
Na czym polega odpowiedzialność ubezpieczyciela i sprawcy?
Zakład ubezpieczeń odpowiada w granicach odpowiedzialności cywilnej sprawcy i w ramach ustawowego zakresu OC. Jeżeli nie można przypisać odpowiedzialności albo wskazane koszty nie pozostają w związku ze zdarzeniem, ubezpieczyciel może odmówić wypłaty lub ograniczyć świadczenie. Różnicę między szkodą majątkową a zadośćuczynieniem za krzywdę należy jasno rozdzielać, tak samo jak odpowiedzialność sprawcy i ubezpieczyciela oraz uzasadnione koszty i wydatki niemające związku ze szkodą.
Jak ustala się wysokość odszkodowania?
Przy szkodzie częściowej świadczenie powinno odpowiadać uzasadnionym kosztom przywrócenia rzeczy do stanu sprzed szkody. Przy szkodzie całkowitej zwykle stosuje się różnicę między wartością rzeczy przed zdarzeniem a wartością pozostałości. W przypadku pojazdu ocenia się zakres i charakter uszkodzeń, wiek i stan techniczny, wartość rynkową sprzed wypadku, ceny części i robocizny oraz możliwość bezpiecznej naprawy.
Przy szkodach osobowych analizuje się rodzaj i ciężkość obrażeń, czas leczenia i rehabilitacji, trwałość następstw, wpływ na życie rodzinne i pracę oraz udokumentowane koszty leczenia i opieki. Odszkodowanie może obejmować stratę rzeczywistą i inne uzasadnione koszty potrzebne do przywrócenia stanu sprzed szkody.
Jak przebiega proces uzyskania odszkodowania?
Ubezpieczyciel prowadzi postępowanie likwidacyjne i opiera się na dokumentach, oględzinach, opiniach rzeczoznawcy i weryfikacji związku przyczynowego. Decyzja może uznać roszczenie w całości, części lub odmówić wypłaty. Poszkodowany otrzymuje uzasadnienie oraz kalkulację świadczenia. Poniżej praktyczna sekwencja działań od zdarzenia do wypłaty.
- Zabezpieczenie miejsca zdarzenia i wezwanie służb przy osobach rannych. W razie braku rannych możliwe wspólne oświadczenie stron, o ile okoliczności nie budzą wątpliwości.
- Zebranie dowodów. Warto mieć zdjęcia miejsca i uszkodzeń, dane sprawcy, numer polisy, dane świadków oraz dokumentację medyczną lub policyjną.
- Zgłoszenie szkody do ubezpieczyciela sprawcy. Zgłoszenie powinno zawierać opis zdarzenia, zakres szkody, żądanie wypłaty i komplet załączników potwierdzających roszczenie.
- Oględziny i wycena. Rzeczoznawca ocenia uszkodzenia, technologię naprawy, ceny części i robocizny oraz wcześniejszy stan rzeczy.
- Decyzja ubezpieczyciela wraz z kalkulacją. W razie zaniżenia świadczenia dostępna jest reklamacja, a następnie pomoc Rzecznika Finansowego, mediacja lub droga sądowa.
Jakie dokumenty i dowody zwiększają szanse na pełne odszkodowanie?
Kluczowe znaczenie mają: dowody winy lub odpowiedzialności sprawcy, dokumentacja medyczna, rachunki i faktury, zdjęcia miejsca zdarzenia i uszkodzeń, oświadczenie sprawcy lub notatka policyjna, opinia rzeczoznawcy oraz informacje o wcześniejszym stanie pojazdu lub mienia. Im pełniejsza dokumentacja, tym mniejsze ryzyko sporu o związek przyczynowy lub rozmiar szkody.
Co zrobić, gdy odszkodowanie jest zaniżone?
Należy złożyć odwołanie i wskazać konkretne błędy, w tym pominięte uszkodzenia, zaniżone stawki robocizny, nieuzasadnione potrącenia lub nieuwzględnione koszty najmu pojazdu zastępczego, holowania czy parkowania. Warto załączyć własną kalkulację, dodatkowe faktury, opinie specjalistów i uzupełnione zdjęcia. Gdy reklamacja nie przyniesie skutku, możliwe jest wsparcie Rzecznika Finansowego, mediacja albo skierowanie sprawy do sądu.
Gdzie leży granica między OC a AC?
OC komunikacyjne pokrywa odpowiedzialność wobec osób trzecich. Nie finansuje szkody własnej sprawcy. Naprawa własnego pojazdu sprawcy należy do zakresu autocasco, jeśli polisa AC została wykupiona. Ten podział ogranicza spory i chroni poszkodowanego niezależnie od sytuacji finansowej sprawcy.
Kiedy szkoda jest częściowa, a kiedy całkowita?
Szkoda częściowa występuje, gdy rzecz można naprawić w sposób ekonomicznie uzasadniony i zgodny z technologią naprawy. Odszkodowanie pokrywa wówczas koszty przywrócenia stanu sprzed zdarzenia. Szkoda całkowita ma miejsce, gdy naprawa jest ekonomicznie niezasadna lub rzecz uległa zniszczeniu w stopniu uniemożliwiającym przywrócenie funkcji. Typowym sposobem rozliczenia jest różnica między wartością sprzed szkody i wartością pozostałości.
Jak zmienia się wysokość odszkodowań i co to oznacza dla kierowców?
W 2025 roku łączna wartość odszkodowań i świadczeń z obowiązkowego OC posiadaczy pojazdów mechanicznych wyniosła około 12,8 mld zł, co oznacza wzrost o 6,9 procent rok do roku. Średnia szkoda z OC komunikacyjnego urosła z około 10 956 zł do 12 161 zł, czyli o około 11 procent, na co wpływają rosnące koszty napraw, części, usług medycznych i świadczeń osobowych. Zjawisko to zwiększa presję na poziom składek oraz rentowność ubezpieczeń komunikacyjnych.
W pierwszych trzech kwartałach 2025 roku zgłoszono ponad 767 tys. szkód z OC, a wartość wypłat wzrosła o 8,7 procent rok do roku. Liczba szkód może rosnąć wolniej niż wartość wypłat, ponieważ pojedyncze szkody stają się droższe. Dodatkowo rynek przyspiesza cyfryzację likwidacji szkód, automatyzację wycen, wykorzystanie zdjęć i wideoweryfikacji oraz analizę danych przy ocenie ryzyka i wysokości odszkodowania, co skraca proces i poprawia jakość rozliczeń.
Czy OC pokrywa wszystkie koszty?
OC pokrywa wyłącznie koszty pozostające w adekwatnym związku przyczynowym ze zdarzeniem oraz uzasadnione wysokością i zakresem. Jeżeli brakuje podstaw do przypisania odpowiedzialności sprawcy, nie ma związku przyczynowego lub roszczenie nie jest właściwie udowodnione, ubezpieczyciel może odmówić wypłaty albo wypłacić świadczenie w ograniczonym zakresie. Właściwa kwalifikacja wydatków i kompletna dokumentacja mają decydujący wpływ na wynik likwidacji szkody.
Jak praktycznie zwiększyć szansę na sprawne odszkodowanie?
Skup się na trzech obszarach. Po pierwsze, niezwłoczne zabezpieczenie miejsca zdarzenia i kontakt ze służbami, gdy są poszkodowani. Po drugie, rzetelne zgromadzenie dowodów, w tym zdjęć, danych stron i świadków, pełnej dokumentacji medycznej lub policyjnej oraz potwierdzeń kosztów. Po trzecie, precyzyjne zgłoszenie roszczenia z wyszczególnieniem szkód i żądanych świadczeń oraz gotowość do merytorycznej polemiki z kalkulacją ubezpieczyciela, jeśli zaniży ona rzeczywiste koszty.
SwiatUbezpieczen.net.pl to portal tworzony przez ekspertów, którzy pomagają odnaleźć się w świecie ubezpieczeń – zarówno osobom prywatnym, jak i firmom. Stawiamy na rzetelne porady, przejrzyste analizy i praktyczne przewodniki, by wybór polisy był prosty i świadomy. Łączymy wiedzę z pasją i indywidualnym podejściem, budując zaufanie oraz wspierając bezpieczeństwo naszych czytelników.